
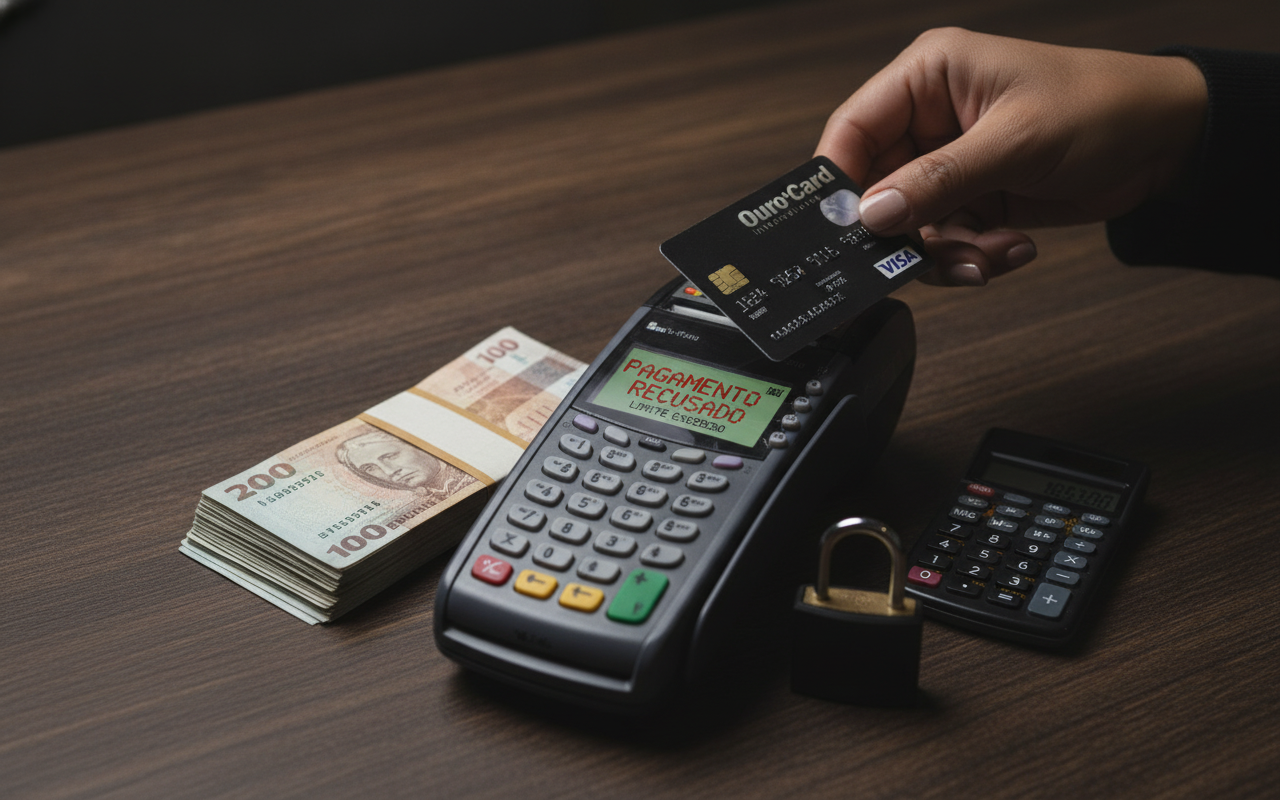
Você já passou pela situação desconfortável de tentar parcelar uma compra, ter a certeza de que o valor da mensalidade cabe com folga no seu orçamento, mas ver a maquininha exibir a mensagem de “transação recusada”? Essa é uma das dúvidas mais comuns entre os consumidores que utilizam cartão de crédito no dia a dia.
Muitas pessoas acreditam que, ao dividir uma despesa em várias vezes, o banco exigirá apenas o saldo equivalente à primeira parcela. Neste artigo do Fluxo Dinheiro, você vai entender como funciona a mecânica do limite parcelado, por que o valor total bloqueia sua compra e o que fazer para não ser pego de surpresa no caixa.
O que está acontecendo?
A explicação para a recusa é direta: no momento em que você realiza uma compra parcelada, o cartão de crédito não compromete apenas o valor da parcela mensal, mas sim o valor integral do produto ou serviço adquirido.
O emissor do cartão paga o lojista à vista (ou assume esse compromisso com a adquirente) e financia a transação para você ao longo dos meses. Por isso, a instituição financeira precisa garantir que você possui limite suficiente para cobrir toda a dívida contraída, reduzindo o risco de inadimplência.
Exemplo prático
Para visualizar com clareza, imagine a seguinte situação:
- Limite total do seu cartão: R$ 1.500,00
- Gastos já acumulados no mês: R$ 500,00
- Limite disponível no momento: R$ 1.000,00
Se você tentar comprar uma televisão de R$ 1.200,00 parcelada em 10 vezes de R$ 120,00, a transação será recusada. Embora a parcela de R$ 120,00 seja bem menor do que os R$ 1.000,00 disponíveis, o valor total da compra (R$ 1.200,00) ultrapassa o seu saldo livre. O sistema avalia o montante completo no ato do pagamento.
Principais causas da compra recusada
Além da falta de limite total, outros fatores relacionados ao funcionamento do cartão podem barrar o parcelamento:
- Compras pendentes de processamento: Transações feitas recentemente que ainda não constam na fatura aberta, mas já consumiram seu limite disponível.
- Bloqueio preventivo de segurança: Compras de valores elevados fora do seu padrão habitual de consumo podem ser bloqueadas temporariamente por suspeita de fraude.
- Confusão com “limite adicional”: Alguns bancos oferecem limites separados exclusivos para boletos ou Pix no crédito, que não são válidos para compras parceladas convencionais.
Como resolver
Se a sua compra foi recusada por falta de limite global, você pode adotar algumas medidas práticas para contornar o problema:
1. Consulte o limite disponível no aplicativo: Antes de tentar passar a compra novamente, abra o app oficial da sua instituição financeira e confira exatamente quanto saldo livre você possui para novas compras.
2. Antecipe o pagamento da fatura: Fazer um pagamento avulso ou antecipar o fechamento da fatura via Pix costuma liberar o limite quase imediatamente na maioria dos bancos digitais e tradicionais.
3. Solicite um aumento de limite emergencial: Verifique no aplicativo se há margem pré-aprovada para reajuste de limite ou ative a “Avaliação Emergencial de Crédito”, caso sua instituição ofereça esse recurso.
4. Divida o pagamento: Diversas lojas virtuais e físicas permitem pagar utilizando dois cartões diferentes ou combinar uma entrada via Pix/dinheiro com o restante parcelado no crédito.
Situações que podem acontecer
Durante o uso das compras divididas, alguns cenários costumam gerar dúvidas:
- Liberação gradativa do limite: O limite não volta de uma só vez. Conforme você paga as parcelas mês a mês, apenas o valor referente àquela fração paga é restabelecido no seu saldo.
- Estorno de compra cancelada: Caso você cancele uma compra parcelada, o estorno pode demorar até duas faturas para aparecer, mantendo o limite temporariamente bloqueado.
- Pagamento via boleto com compensação lenta: Se você pagou a fatura por boleto bancário tradicional, o limite pode demorar até 3 dias úteis para ser liberado.
Cuidados importantes
Para manter sua saúde financeira em dia e evitar restrições inesperadas:
- Acompanhe seu saldo em tempo real ativando as notificações push no celular para cada transação efetuada.
- Evite comprometer mais de 50% do seu limite total com parcelamentos longos, pois isso engessa seu poder de compra para imprevistos.
- Nunca forneça seus dados bancários, senhas ou códigos de segurança recebidos por SMS caso receba ligações oferecendo liberação imediata de crédito.
Quando procurar o banco ou a instituição financeira?
Entre em contato com o emissor do cartão caso você confirme que tem limite total suficiente disponível no aplicativo e, mesmo assim, a transação continue sendo negada. O suporte poderá informar se houve bloqueio por segurança ou alguma inconsistência cadastral. Utilize sempre o chat oficial no aplicativo ou o número de atendimento presente no verso do seu cartão.
Perguntas frequentes
1. Por que o banco bloqueia todo o limite se eu vou pagar aos poucos?
Porque o banco assume a responsabilidade de repassar o valor total ao estabelecimento. O bloqueio integral serve como garantia contra o risco de inadimplência futura.
2. Como o limite do cartão é restabelecido nas compras parceladas?
O limite retorna proporcionalmente. Se a sua parcela mensal for de R$ 100,00, a cada fatura paga esse mesmo valor de R$ 100,00 volta a ficar livre para novas compras.
3. Posso parcelar uma compra se o limite for menor que o total?
Não. Para compras parceladas convencionais, o limite disponível precisa ser rigorosamente igual ou superior ao valor cheio da transação.
4. O que é a avaliação emergencial de crédito?
É um serviço opcional em que o banco analisa pontualmente uma transação que ultrapassa o seu limite, autorizando-a ou não mediante uma tarifa específica.
5. Pagar a fatura adiantada libera o limite na hora?
Se o pagamento for feito pela conta do próprio banco emissor ou via Pix, a liberação costuma ocorrer em poucos minutos. Pagamentos via boleto de outros bancos levam até 72 horas úteis.
Conclusão
Entender a regra do limite total no parcelamento é essencial para evitar momentos constrangedores no momento da compra e planejar adequadamente seus gastos. Lembre-se de que a facilidade de dividir pagamentos em parcelas suaves não anula o compromisso sobre o valor cheio da dívida, exigindo sempre atenção redobrada ao saldo disponível antes de ir às compras.
Antes de realizar aquisições de maior valor, verifique regularmente o aplicativo da sua instituição financeira e consulte as condições oferecidas pelo emissor do seu cartão. O controle financeiro consciente é o melhor caminho para usar o crédito como um aliado estratégico da sua rotina, sem surpresas desagradáveis.