
Chegar ao final do mês com a conta zerada ou com aquela sensação constante de aperto no peito é a realidade de muitos brasileiros. Quando o salário cai, o roteiro costuma ser o mesmo: pagar as contas atrasadas, comprar o básico no supermercado e ver o saldo desaparecer sem nem entender para onde o dinheiro foi. Pior ainda é carregar a culpa sempre que decide tomar um café especial ou sair no fim de semana.
Organizar o salário não serve para engessar sua rotina, mas sim para devolver o controle da sua vida. Quando você define o destino de cada real antes mesmo de gastar, elimina a ansiedade, paga os boletos em dia, investe na sua segurança e, o mais importante, curte os momentos de lazer sem medo de faltar dinheiro no dia seguinte.
Como funciona o Método dos 6 Potes
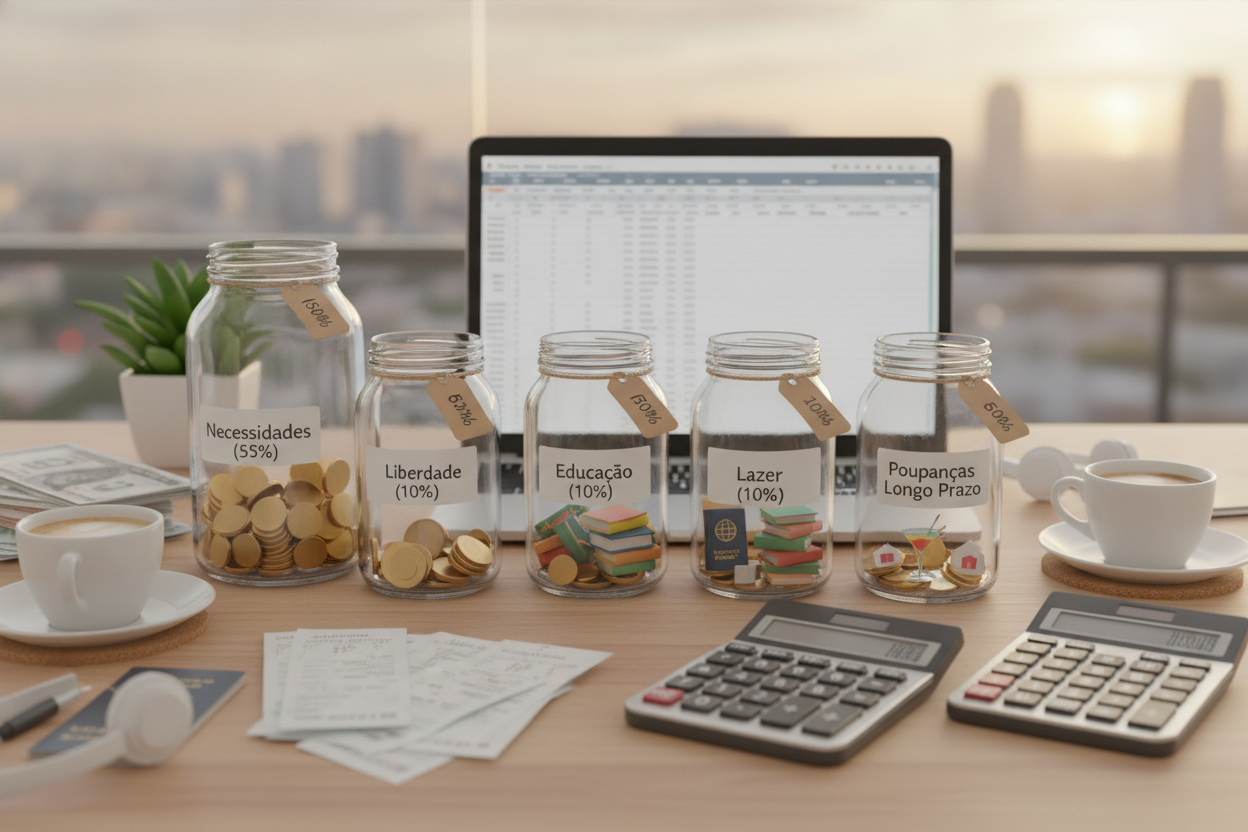
O Método dos 6 Potes é uma estratégia simples e consagrada de administração financeira que consiste em dividir sua renda em “compartimentos” pré-definidos. Em vez de deixar todo o dinheiro misturado em uma única conta corrente — o que cria a ilusão de fartura no início do mês —, você fatia o seu salário líquido em seis categorias essenciais com objetivos claros.
A grande vantagem desse sistema é a previsibilidade. Você não precisa se privar de tomar um sorvete ou comprar uma roupa, pois haverá um pote exclusivo para isso. Da mesma forma, as contas essenciais e a sua reserva para o futuro já estarão protegidas desde o primeiro dia de pagamento.
Passo a passo para aplicar no seu dia a dia
Colocar o método em prática não exige planilhas mirabolantes. Basta ter clareza sobre seus números e seguir uma sequência lógica todo mês.
1. Descubra quanto realmente entra por mês
O primeiro erro comum é planejar o orçamento com base no salário bruto registrado na carteira de trabalho. Esqueça esse número. Para organizar suas finanças, considere apenas o salário líquido — aquele valor exato que é depositado na sua conta após os descontos de INSS, Imposto de Renda, plano de saúde e vales.
2. Liste todas as suas despesas atuais
Pegue papel e caneta ou o bloco de notas do celular e anote tudo o que você costuma pagar ao longo do mês. Separe em três grupos:
- Despesas fixas: aluguel, condomínio, internet, mensalidade escolar;
- Despesas variáveis: fatura de energia elétrica, alimentação, transporte, água;
- Despesas eventuais: farmácia, manutenção do carro, presentes de aniversário.
3. Defina quanto você pode gastar
Com as despesas mapeadas, compare o total de gastos com o valor líquido que entra. Se você gasta mais do que ganha, este é o momento de estabelecer limites realistas para cada categoria, cortando desperdícios antes de fazer as divisões.
4. Separe o dinheiro para as prioridades
A maior fatia do seu dinheiro deve ir para o pote de Necessidades Básicas. É aqui que você garante moradia, comida na mesa, luz, gás, transporte e o pagamento de dívidas urgentes. Esse pote sustenta a sua sobrevivência e deve ser quitado logo após o pagamento cair.
5. Separe uma quantia para objetivos e lazer
O restante do salário é dividido entre segurança e bem-estar. Reserve quantias fixas para a sua Reserva de Emergência e metas de longo prazo (como trocar de carro ou viajar), além de valores dedicados a estudos, lazer livre de culpa e projetos pessoais.
Exemplo prático: Dividindo um salário de R$ 3.000
Para entender como isso funciona na prática, imagine uma pessoa que recebe um salário líquido de R$ 3.000,00. Veja como ficaria uma distribuição padrão baseada no método:
- Pote 1: Necessidades Básicas (55% = R$ 1.650): moradia (aluguel/condomínio), contas de consumo (água, luz, internet), alimentação e transporte diário;
- Pote 2: Liberdade Financeira e Reserva (10% = R$ 300): valor intocável destinado a investimentos para o futuro e reserva para imprevistos;
- Pote 3: Objetivos de Médio e Longo Prazo (10% = R$ 300): compras planejadas, reforma da casa, troca de aparelho celular ou viagem de férias;
- Pote 4: Educação (10% = R$ 300): cursos profissionalizantes, livros ou treinamentos para alavancar a carreira e aumentar a renda;
- Pote 5: Lazer e Diversão (10% = R$ 300): saídas no fim de semana, restaurantes, cinema ou qualquer gasto supérfluo gasto com prazer e zero peso na consciência;
- Pote 6: Doações ou Metas Pessoais (5% = R$ 150): ajuda a familiares, causas sociais, presentes ou pequenos mimos pessoais.
Vale ressaltar que essa proporção percentual é apenas uma referência. Se as suas despesas essenciais hoje consomem 70% da sua renda, não tem problema: ajuste os outros potes temporariamente e foque em enxugar custos aos poucos até alcançar o equilíbrio desejado.
Conclusão
Adotar o Método dos 6 Potes é mais do que uma técnica matemática; trata-se de mudar a sua relação com o dinheiro. Ao dar um propósito claro para cada centavo que entra na sua conta, você elimina a culpa que costuma acompanhar os momentos de descanso e garante que o seu “eu do futuro” esteja protegido contra imprevistos que inevitavelmente acontecem.
O segredo para dar certo não está em fazer divisões perfeitas logo na primeira tentativa, mas sim na consistência de manter a disciplina mês a mês. Comece aplicando o método com a renda do seu próximo salário, adapte as porcentagens para a sua realidade atual e veja como a tranquilidade financeira aos poucos se tornará parte do seu cotidiano.