
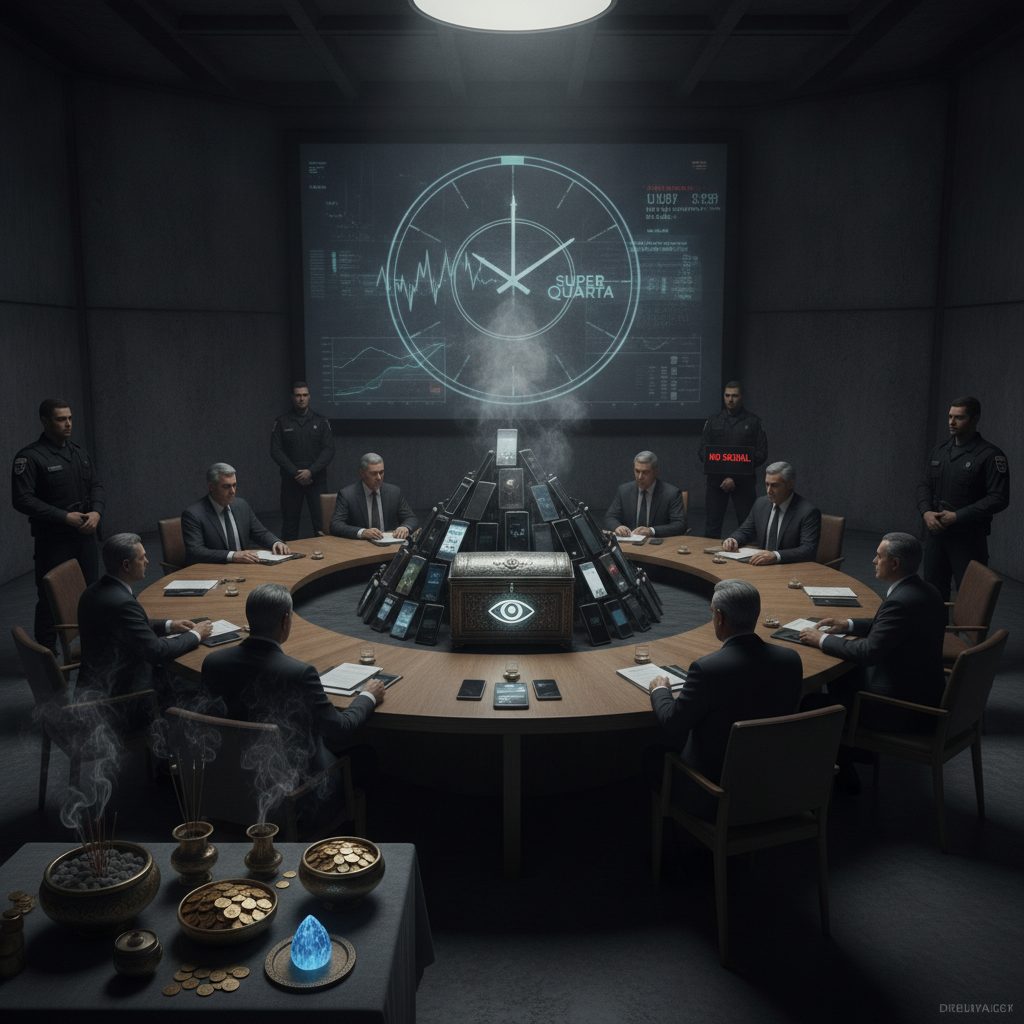
Nas noites de quarta-feira em que o Comitê de Política Monetária (Copom) se reúne, o oitavo andar do edifício-sede do Banco Central, em Brasília, vive um protocolo rigoroso que lembra filmes de espionagem. Diretores deixam seus telefones celulares trancados em armários blindados, assessores diretos têm o acesso restrito e qualquer comunicação externa é interrompida. Esse isolamento quase monástico faz parte do ritual da chamada “Super Quarta”, momento em que a autoridade monetária define a taxa básica de juros da economia, a Selic.
Todo esse mistério tem uma justificativa estritamente econômica: evitar vazamentos que possam gerar especulação financeira e desequilibrar os mercados antes do anúncio oficial, que ocorre pontualmente às 18h30. No entanto, longe das teorias da conspiração, a pergunta central para o cidadão comum é simples: o que as decisões tomadas dentro dessa sala com portas trancadas significam para o seu bolso?
O que acontece na sala do Copom e por que o sigilo é tão alto?
O ritual começa dias antes da reunião final. Durante o chamado “período de silêncio”, os membros da diretoria colegiada do Banco Central ficam proibidos de conceder entrevistas ou fazer comentários públicos sobre a conjuntura macroeconômica. Na quarta-feira decisiva, os técnicos apresentam projeções de inflação, câmbio e atividade econômica. Logo após, os diretores votam a taxa Selic para os 45 dias seguintes.
O cuidado extremo existe porque a menor pista sobre uma alta, manutenção ou queda dos juros pode movimentar bilhões de reais no mercado de ações e no câmbio em questão de segundos. Ao blindar os tomadores de decisão, o BC assegura a transparência e a isonomia das regras do jogo.
Como a decisão do Banco Central atinge o seu orçamento
A taxa Selic funciona como a mãe de todas as taxas de juros no Brasil. Qualquer alteração definida pelo Banco Central se espalha como uma onda pela economia, afetando desde a fatura do cartão de crédito até o rendimento da sua poupança.
1. Financiamentos e crédito mais caros ou mais baratos
Quando o Banco Central opta por manter a Selic em patamares elevados para conter a inflação, o custo do crédito aumenta. As instituições financeiras repassam esse custo ao consumidor final. Em termos práticos, financiar um imóvel de R$ 300 mil ou adquirir um veículo torna-se significativamente mais pesado ao mês. Por outro lado, taxas do cheque especial e do crédito rotativo do cartão disparam com maior facilidade.
2. Controle da inflação e poder de compra
O objetivo primário do Copom é manter a inflação dentro da meta estabelecida. Com juros altos, a circulação de dinheiro arrefece, o consumo desacelera e os comerciantes encontram maior dificuldade para repassar aumentos de preços nos alimentos, combustíveis e serviços. Isso ajuda a preservar o poder de compra do salário ao longo dos meses.
3. Rentabilidade dos seus investimentos
Para quem consegue poupar, os juros altos costumam beneficiar as aplicações de renda fixa. Títulos como o Tesouro Selic, Certificados de Depósito Bancário (CDBs) e Letras de Crédito (LCI e LCA) passam a render mais, frequentemente superando com folga a inflação do período. Já a caderneta de poupança perde atratividade proporcional quando os juros sobem além do patamar tradicional.
Cenário político, incertezas fiscais e as eleições de 2026
As decisões do Banco Central não ocorrem no vácuo; elas reagem às expectativas do mercado e ao ambiente político-fiscal. Atualmente, o cenário ganha contornos específicos com a corrida presidencial de 2026. Após o primeiro turno, no qual Flávio Bolsonaro obteve a liderança nas urnas, mas sem alcançar a maioria absoluta necessária para liquidar a disputa, o país avançou para a realização do segundo turno.
Esse ambiente de indefinição política afeta diretamente os rumos da política monetária. Analistas do Banco Central e investidores monitoram de perto os compromissos econômicos e os planos fiscais de ambos os lados da disputa. Dependendo de como o mercado precifica os riscos de endividamento público e estabilidade das contas públicas para os próximos anos, as expectativas de inflação podem oscilar, forçando o Copom a manter uma postura mais cautelosa nos juros para conter oscilações no câmbio e evitar altas desordenadas nos preços.
Exemplo prático: a diferença no dia a dia
Para ilustrar o efeito real da Selic, imagine uma família que planeja reformar a casa por meio de um empréstimo pessoal de R$ 20 mil pago em 24 meses. Em um ciclo de juros altos, o custo efetivo total do crédito pode fazer com que o valor final quitado passe facilmente de R$ 28 mil. Em contrapartida, com a taxa básica em queda, o mesmo empréstimo pode custar alguns milhares de reais a menos no total das parcelas, liberando margem no orçamento doméstico para outros itens essenciais, como saúde e educação.
Conclusão
O rigor quase cinematográfico do Copom na Super Quarta pode parecer distante da rotina dos trabalhadores brasileiros, mas o resultado dessas reuniões fechadas dita diretamente quanto custa viver no país. Seja na hora de contratar um crediário, renegociar uma dívida ou escolher onde deixar a reserva de emergência, cada ponto percentual da taxa Selic altera a dinâmica das contas familiares.
Nas próximas semanas, o cidadão deve manter a atenção focada em três variáveis principais: a divulgação da ata detalhada do Copom, as prévias de inflação mensais e os desdobramentos da disputa eleitoral de segundo turno entre os projetos econômicos apresentados. Compreender esse mecanismo é o primeiro passo para planejar os gastos com segurança, evitar dívidas com juros flutuantes e proteger o poder de compra da família em tempos de volatilidade.