
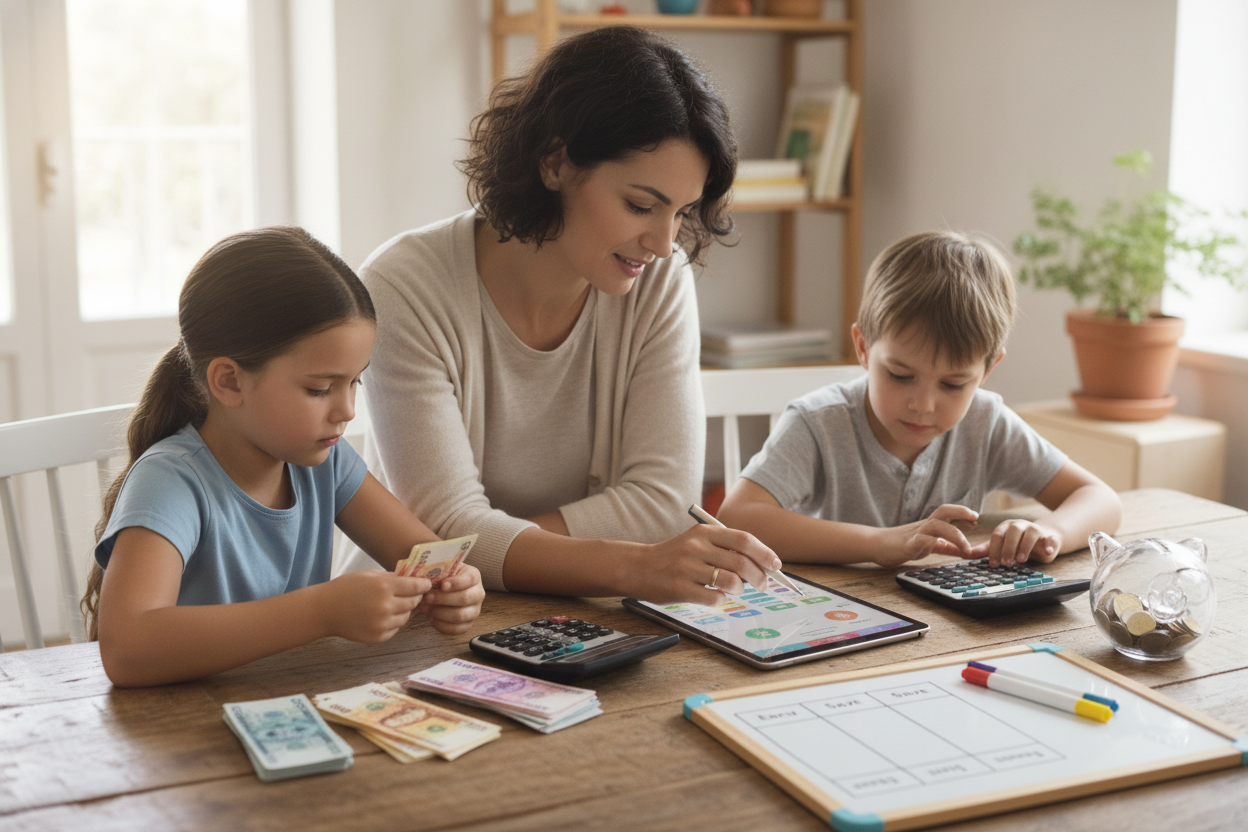
Você já parou para pensar que grande parte dos problemas financeiros que enfrentamos na vida adulta começou pela falta de conversa sobre dinheiro na infância? No Brasil, onde milhões de famílias lutam contra dívidas de cartão de crédito e juros rotativos, ensinar os filhos a lidar com as finanças tornou-se uma das tarefas mais urgentes da parentalidade. É exatamente aqui que entra a mesada pedagógica.
Muito além de simplesmente entregar algumas cédulas para a criança comprar doces, a mesada pedagógica é uma ferramenta educativa focada em formar a autonomia, a paciência e a capacidade crítica dos pequenos. Afinal, o objetivo não é dar poder de compra à criança, mas sim oferecer a ela um laboratório seguro onde cometer erros custe centavos, e não o salário inteiro no futuro.
O que é a Mesada Pedagógica e por que ela é diferente de “dar dinheiro”
A mesada tradicional costuma ser aleatória: os pais entregam uma quantia sem regras claras, ou dão dinheiro sempre que os filhos pedem no shopping. Já a mesada pedagógica possui objetivo, periodicidade e responsabilidades bem delineadas.
Ao receber uma quantia fixa, a criança descobre na prática um conceito econômico elementar: a escassez. Ela aprende que os recursos têm fim e que escolher comprar um brinquedo hoje significa abrir mão de um passeio especial amanhã. É a primeira lição de custo de oportunidade que seu filho levará para o resto da vida.
Quando e como começar: Definindo idades e valores
O momento ideal para começar varia com a maturidade da criança, mas geralmente ocorre por volta dos 6 ou 7 anos, quando ela já compreende operações básicas de matemática e reconhece o valor das moedas e notas.
A frequência certa para cada fase
- De 6 a 10 anos (Semanada): Crianças pequenas não têm noção de tempo prolongado. Um mês para elas parece uma eternidade. A entrega semanal permite que elas vejam o resultado das decisões mais rapidamente.
- De 11 a 13 anos (Quinzenada): Nesta fase de transição, a quinzena exige que o pré-adolescente comece a planejar gastos de médio prazo com pequenos passeios e lanches.
- A partir dos 14 anos (Mesada Mensal): Os adolescentes precisam aprender a administrar o ciclo financeiro do mês completo, preparando-se diretamente para a dinâmica de um salário.
Qual valor oferecer?
Não existe uma tabela única, pois o valor deve respeitar o orçamento familiar. Uma regra clássica adotada por educadores financeiros é multiplicar a idade da criança por R$ 1,00 ou R$ 2,00 por semana (por exemplo, R$ 7,00 por semana para uma criança de 7 anos). O segredo não é a quantia, mas a constância e os limites estabelecidos.
O Método dos Três Cofrinhos: Ensinando a Poupar
Para que a mesada cumpra seu papel pedagógico, estimule a divisão do dinheiro no momento em que ele for entregue. O método dos potes ou cofrinhos transparentes ajuda na visualização:
- Cofrinho dos Gastos Imediatos (50%): Dinheiro destinado aos pequenos desejos rápidos, como figurinhas, sorvetes ou um brinquedo simples. Aqui, a criança tem total liberdade de escolha.
- Cofrinho dos Sonhos (40%): É o dinheiro reservado para metas maiores, que demandam espera (um jogo de videogame, um patinete). Essa prática ensina o valor de adiar a gratificação imediata em prol de um prêmio maior.
- Cofrinho da Generosidade (10%): Usado para comprar ração para abrigos de animais, doar brinquedos ou ajudar causas sociais. Desenvolve empatia e mostra que o dinheiro também serve para transformar a realidade de outras pessoas.
Erros comuns que os pais devem evitar
Para que a educação financeira funcione em casa, alguns deslizes devem ser evitados a todo custo:
1. Pagar por tarefas domésticas básicas: Arrumar a própria cama, lavar o prato e cuidar dos próprios brinquedos são obrigações de quem vive em comunidade. Atrelar dinheiro a essas atividades ensina que a colaboração familiar tem preço. Se quiser incentivar a renda extra, pague apenas por tarefas excepcionais que você contrataria alguém de fora para fazer (como lavar o carro da família).
2. Socorrer a criança quando o dinheiro acabar: Se o seu filho gastou toda a semanada no primeiro dia, resista à tentação de dar mais dinheiro. Deixe-o vivenciar a frustração de não poder comprar nada nos dias seguintes. Esse desconforto controlado é a melhor vacina contra o endividamento futuro.
3. Usar a mesada como instrumento de chantagem: Não retire a mesada por notas baixas na escola ou desobediência pontual. A punição deve estar ligada à conduta (como ficar sem videogame), e não ao dinheiro, sob o risco de distorcer o aprendizado financeiro.
Conclusão
Implementar a mesada pedagógica é um investimento de paciência e diálogo contínuo. Mais do que passar instruções teóricas sobre juros e investimentos, dar a oportunidade para que seus filhos administrem quantias reais ensina autorresponsabilidade, controle de impulsos e visão de futuro. Essa vivência prática constrói uma barreira sólida contra o apelo do consumo desenfreado e o uso irresponsável do crédito.
Lembre-se de que os filhos aprendem muito mais com o exemplo do que com discursos. Ao manter as contas da casa em ordem, conversar abertamente sobre prioridades e orientar o uso da mesada com carinho e firmeza, você estará entregando a eles uma das melhores heranças possíveis: a capacidade de dominar o dinheiro, em vez de serem dominados por ele.