
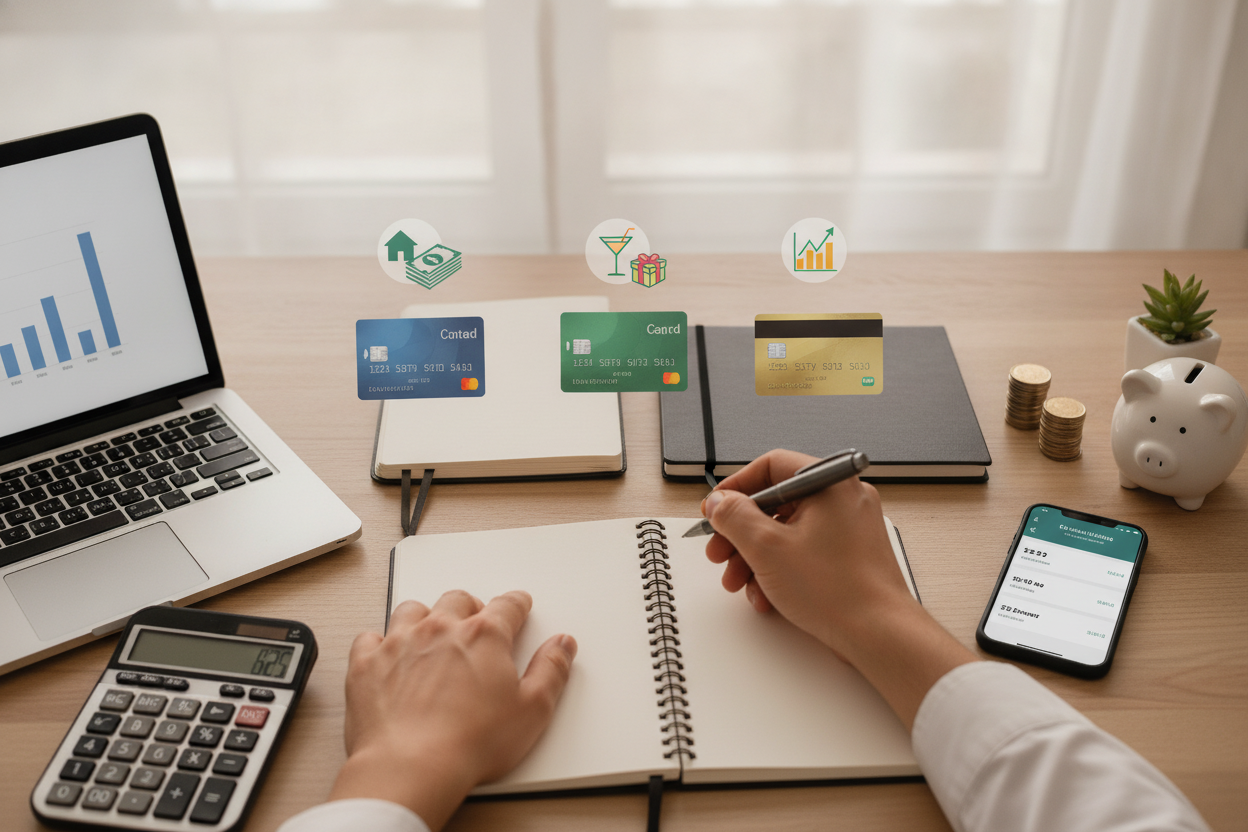
Você já teve a sensação de que o seu salário simplesmente evaporou poucos dias após o pagamento? Para a maioria das pessoas, o maior obstáculo para manter as finanças em ordem não é a falta de dinheiro, mas a falta de clareza sobre onde ele está sendo gasto. Quando você deixa todo o seu salário concentrado em uma única conta corrente, a linha que separa o dinheiro do aluguel daquele chopp de sexta-feira desaparece por completo.
Organizar o salário não serve apenas para pagar boletos em dia, mas para proporcionar paz mental e segurança para o futuro. Uma das maneiras mais eficientes e visuais de fazer isso é o chamado Método das 3 Contas, uma estratégia simples que separa seu dinheiro em instituições bancárias diferentes para finalidades específicas.
Como funciona o Método das 3 Contas
A premissa é básica: o cérebro humano lida mal com a mistura de propósitos. Se você tem R$ 2.000,00 na conta, tende a achar que tem esse valor disponível para gastar livremente, mesmo sabendo que a fatura do cartão ainda não venceu. Ao dividir esse valor entre contas bancárias distintas, você cria barreiras psicológicas saudáveis.
Na prática, o sistema funciona dividindo sua renda em três gavetas financeiras:
- Conta 1 (Custos Fixos e Sobrevivência): Onde o salário cai e de onde saem os pagamentos obrigatórios (moradia, contas de consumo, supermercado e transporte).
- Conta 2 (Lazer e Estilo de Vida): Sua “conta da diversão”. Um banco digital sem tarifas com cartão de débito, onde o dinheiro transferido pode ser gasto até o último centavo sem culpa.
- Conta 3 (Investimentos e Futuro): Uma conta em corretora ou banco focado em investimentos, blindada de compras por impulso, destinada à reserva de emergência e planos de longo prazo.
Passo a passo para organizar o salário
Para aplicar essa estratégia no seu dia a dia, siga as etapas práticas abaixo no início de cada mês ou assim que sua remuneração for creditada.
1. Descubra quanto realmente entra por mês
O primeiro passo é trabalhar exclusivamente com a realidade: seu salário líquido. Esqueça o valor bruto acordado em contrato. Olhe para o extrato e identifique o valor exato que cai na conta após os descontos do INSS, imposto de renda, vale-transporte e outros benefícios.
2. Liste suas despesas detalhadamente
Coloque no papel todos os seus custos habituais e divida-os em:
- Despesas fixas: Aluguel, condomínio, internet, mensalidades.
- Despesas variáveis essenciais: Alimentação, energia elétrica, combustível.
- Despesas eventuais: Manutenção de carro, consultas médicas, presentes.
3. Defina quanto pode gastar em cada categoria
Estabeleça limites realistas. Um parâmetro amplamente utilizado é a divisão proporcional parecida com a regra 50-30-20, reservando em torno de 50% a 60% para as necessidades, 20% a 30% para o lazer e de 10% a 20% para a construção do seu patrimônio.
4. Separe o dinheiro para as prioridades
Assim que receber, mantenha na Conta 1 apenas o montante calculado para quitar todas as despesas daquele mês. Pague os boletos ou programe o débito automático para não correr o risco de atrasos ou cobrança de juros.
5. Separe uma quantia para objetivos e lazer
Transfira imediatamente a quantia destinada ao lazer para a Conta 2 e a parte dos investimentos para a Conta 3. Se o dinheiro não estiver visível na sua conta do dia a dia, a chance de você gastá-lo por impulso diminui quase a zero.
Exemplo prático de divisão salarial
Para visualizar como essa mecânica funciona na vida real, imagine uma pessoa com um salário líquido mensal de R$ 3.000,00. A distribuição ideal para esse perfil poderia ser:
- Conta 1 – Necessidades Básicas (R$ 1.650,00 ou 55%):
- Moradia e contas básicas (luz, água, internet): R$ 900,00
- Alimentação e supermercado: R$ 500,00
- Transporte diário: R$ 250,00
- Conta 2 – Estilo de Vida e Lazer (R$ 750,00 ou 25%):
- Restaurantes, saídas no fim de semana, serviços de streaming e compras pessoais.
- Conta 3 – Futuro e Segurança (R$ 600,00 ou 20%):
- Reserva de emergência ou amortização de dívidas: R$ 400,00
- Objetivos pessoais (viagem de fim de ano ou cursos): R$ 200,00
Vale lembrar que essa divisão serve como bússola e não como regra imutável. Se você mora em uma capital com custo de vida elevado, suas necessidades podem exigir 65% do salário temporariamente. O essencial é manter o princípio das separações ativas.
Conclusão
Organizar o salário por meio do método das três contas é uma das decisões mais transformadoras que você pode tomar pela sua saúde financeira. Ao retirar o componente emocional da gestão diária e criar limites físicos para cada tipo de gasto, você para de viver no modo reativo e passa a ditar para onde cada centavo deve ir.
Comece simples: abra uma conta digital gratuita hoje mesmo para separar seu dinheiro de lazer e outra para guardar seus primeiros aportes de reserva. A consistência de repetir essa divisão mês após mês trará a tranquilidade de ver as contas sempre pagas em dia, sem que você precise abrir mão dos momentos de lazer com sua família.